Otomotiv
A’dan Z’ye Volkswagen Caddy’nin 40 Yıllık Serüveni

Volkswagen Caddy, Türkiye’de olduğu kadar diğer ülkelerde çok sevilen bir HTA ama artık bir MPV olma yolunda ilerliyor. Peki bu Caddy efsanesi nasıl doğdu, nasıl gelişti ve nasıl hayatımıza bu kadar girdi.

Ekonomikoto.com, son 40 yıldır tüm dünyada büyük ve küçük aileler ve işletmeler için mükemmel bir yoldaş olan Volkswagen Caddy’nin beş neslininin kısa hikayelerini derledi…
Beşinci neslini yakın zamanda duyuran Caddy, ileri teknoloji, her zamankinden daha fazla güvenlik sistemi ile en mükemmel Volkswagen Caddy olma özelliğini taşıyor.
Yeni modeli kutlamak için Volkswagen Ticari Araçlar, Caddy’nin Kuzey Amerika’dan Polonya’ya Güney Afrika ve İspanya üzerinden seçkin mirasıyla bu tarihi yürüyüşü gerçekleştirdi.

Caddy 1: 1978-1992
Dünyadaki toplan satış adedi: 207.000
Caddy hikayesi 1978’de Tavşan olarak bilinen Pittsburgh, Pennsylvania yakınlarındaki Volkswagen Westmoreland Montaj Fabrikasında üretilen bir pick-up macerası olarak ABD’de başlıyor. Çok amaçlı araç 1982’de Avrupa’ya getirildi ve Saraybosna’da yeniden tasarlandı. Adı güncellenip Caddy olarak yeniden isimlendirildi.
1.83 metrelik etkileyici bir yük bölmesi ile müşteriler, cam takviyeli plastikten (GRP) yapılmış bir kargo yatağı sert üstünü seçerek, pick-up’ı küçük bir kentsel dağıtım kamyonuna dönüştürebiliyorlardı. Ayrıca 1980’lerde Caddy’yi kompakt bir kampçıya dönüştüren karavan tarzı eklenti birimleri de sunuldu.
Avrupa’da Mk1 Golf’e dayanan ilk Caddy’nin üretimi 1992’de sona erdi, ancak 2007 yılına kadar Uitenhage’daki Güney Afrika fabrikasında üretilmeye devam edildi. Dünya çapında ilk nesil Caddy’nin 207.000’den fazlası üretildi.

Caddy 2: 1995-2003
Dünya çapında toplam satışlar: 520.000 (SEAT Inca / Škoda Felicia dahil)
İkinci Caddy 1995’te çıkış yaptı. Platformu SEAT Ibiza ve Volkswagen Polo’ya dayanıyordu. SEAT İnka ile eşleştirildi ve aynı üretim hattında Barselona yakınlarındaki Martorell fabrikasında üretilmeye başlandı. Orijinalin sert dönüşüm başarısının ardından, Caddy 2 panel van ve yüksek tavanlı olarak tasarlandı. Hususi kullanım ve hafif ticaretleri ile ve paket servisçilerine kadar herkes için ideal bir tasarıma sahipti.
Volkswagen, Caddy 2’yi yalnızca kanatlı kapılar ve 2,9 m 3’lük bir yük kapasitesi ile sundu . 1995 yılında ‘Vantasy’ konsept aracıyla Volkswagen, sonraki Caddy kampçılarının ilk kavramsal zevkini açıkladı. 1996’da Caddy pick-up’ı başlattı, Škoda Felicia’nın kardeş aracı olarak Çek Cumhuriyeti’nde üretildi. 1997’de daha sonraki kompakt MPV’lerin öncüsü olan Caddy Ailesi’ni izledi.
Üretime son verildiğinde, yaklaşık 520.000 sürücü ikinci nesil bir Caddy veya neredeyse aynı SEAT Inca veya Škoda Felicia modelini tercih edilmişti.

Caddy 3: 2003-2014
Dünya çapında toplam satışlar: 1.6 milyon
Üçüncü nesil Caddy, Mk5 Golf ve orijinal Touran’ın platformuna dayanarak 2003 yılında başlatıldığında tamamen yeni bir modeldi. Üretimi Polonya’nın Poznan’daki mevcut tesisine taşındı. 3.2m 3’lük bir kargo bölmesine sahip olan Caddy, ilk kez arka kanat kapıları veya büyük bir bagaj kapağı seçeneğine sahipti.
Caddy, bir panelvan, kamyonet , genç aileler için ideal, esnek yedi koltuklu konfigürasyona sahip kompakt bir MPV’ye dönüştü. Caddy Tramper, 2005 yılında – ilk kompakt karavan ile takip ederken, Caddy Maxi 2007’den geldi. 4,41m’den 4,88m’ye kadar uzatılmış uzunluğu ile daha büyük yük kapasitesine sahipti.
Caddy 3 satış rakamları 856.000’in üzerinde 2003-2010 arasında yükseldi. Bu başarı ile yeni bir tasarım ve en son teknolojiyi içeren büyük bir model güncellemesi geldi. Tüm versiyonlar artık ESC ile donatılmış olarak gelirken, isteğe bağlı 4MOTION dört tekerlekten çekiş kendi sınıfında bir ilkti. 2013 yılında Cross Caddy, sağlam dış panelleri ve dört tekerlekten çekişli kompakt bir MPV / SUV crossover olarak piyasaya sürüldü.
Üçüncü nesil Caddy, halefi için 2015 yılında yol aldığında, 11 yılda 1,6 milyonun üzerinde toplam satış elde etti.
Caddy 4: 2015-2020
Dünya çapında toplam satışlar: 722,000
Volkswagen Ticari Araçlar, dördüncü nesli panel van, mülkler ve kompakt MPV seçenekleriyle ve eksiksiz müşteri çok yönlülüğü için iki, beş ve yedi koltuk konfigürasyonuyla başlattı. Dört tekerlekten çekişli Caddy Alltrack – Cross Caddy’nin halefi – Caddy Plajı’nın hemen ardından geldi.
Caddy 4, Şehir Acil Durum Frenlemesi, ACC Uyarlamalı Mesafe Kontrolü ve Sürücü Uyarısı dahil olmak üzere konfor ve güvenliği artıran sürücü destek sistemleri için büyük bir adımdı.
Mart 2018’de Volkswagen Ticari Araçlar, Polonya Poznań tesisinde üretilen Caddy 3 ve 4 modelleri için iki milyonluk çizgiyi aştı. 2019’un sonuna kadar, bunların 722.000’i Caddy 4 tarafından açıklandı.

Caddy 5: 2020-
En son Caddy, ABD’nin orijinal lansmanından bu yana 40 yıl ve üç milyon birim sonra Şubat 2020’de açıldı. Yenilikçi Caddy 5, teknoloji, bağlantı ve güvenlik alanlarında büyük bir yükseltmeye sahiptir ve baştan sona yepyeni bir platformda üretilmiştir. Seti Yük ve Maxi şeklinde yük alanı aralıklarında 3.3m den 3 4.0m için 3 – yeterli iki Euro palet için yana doğru yüklenir. Yeni ‘Innovision Cockpit’ akıllı telefon bağlantısı sağlarken, 19 sürücü yardım sisteminin altısı yeni.

Elektrikli Otomobiller
HDI Sigorta, Elektrikli Araç Kaskosunun Kapsamını Genişletti

HDI Sigorta, elektrikli araç sahiplerinin değişen beklenti ve ihtiyaçlarını karşılamaya yönelik çözümler sunmaya devam ediyor. Hızla büyüyen ve çeşitlenen elektrikli araç segmentine özel kasko çözümü sunan şirket; bu ürüne eklediği mobil şarj, siber saldırı ve elektrikli araçlara özel çekici risklerine yönelik yeni teminatlarla güvence kapsamını genişletti.
Müşterileriyle kurduğu bağı yenilikçi ürünlerle güçlendiren HDI Sigorta, sürdürülebilirlik vizyonu doğrultusunda yeşil dönüşümü ve çevrenin korunmasını desteklerken, mobilite dünyasının dönüşümüne de katkı sağlamayı sürdürüyor. İnsan ve güven odaklı yaklaşımını sigortacılık ürünlerine entegre eden HDI Sigorta, elektrikli araç kullanıcılarının karşılaşabileceği farklı senaryolara karşı kapsayıcı bir güvence kalkanı oluşturuyor.
HDI Sigorta Oto Sigortaları Genel Müdür Yardımcısı Ayşe Can Okyay
Şarj kablosu veya adaptörün zarar görmesi ya da çalınması, hava koşullarına bağlı akım zararları ve şarjı biten aracın en yakın istasyona ücretsiz çekilmesi gibi ayrıcalıklarını yenilikçi adımlarla daha da pekiştiren şirket, sigortacılığı poliçe sınırlarının ötesine taşıyarak hayatın doğal bir parçası haline getiriyor. HDI Sigorta’nın teknoloji odaklı risk çözüm ortağı yaklaşımıyla müşterilerine uçtan uca konforlu bir elektrikli araç deneyimi sunan kaskosuna eklediği avantajlar şöyle sıralanıyor:
Siber Güvence Teminatı: Yeni nesil elektrikli araçların en büyük ihtiyaçlarından birinin siber güvenlik olduğu gerçeğinden hareket eden HDI Sigorta, siber saldırılar sonucunda araç elektroniğinde meydana gelebilecek arızaları ve hasarları güvence altına alıyor.
Mobil Şarj Hizmeti: “Daima yanında olma” vaadini sunduğu hizmetlerle somutlaştıran HDISigorta, anlaşmalı hizmet ağı kapsamında yolda kalan araçlara 7 ilde (İstanbul, Ankara, İzmir, Antalya, Kocaeli, Sakarya, Konya) ortalama 60 km menzil sağlayacak mobil şarj desteği veriyor.
Yetkili Şarj Noktası Hasar Güvencesi: EPDK lisanslı istasyonlarda veya TSE/CE sertifikalı yetkili montajlı sabit ünitelerde şarj işlemi sırasında oluşabilecek mekanik ve elektriksel zararları teminat altına alıyor.
Duvar Tipi Şarj Teminatı (Wallbox & İndüksiyon Plakası): Ev veya iş yerlerinde kurulu olan ve montajı yetkili ekipler tarafından yapılan sabit şarj üniteleri; üçüncü şahısların kasıtlı zararları ve sigortalı aracın kazaen çarpması sonucu oluşan hasarlara karşı güvence altına alınıyor.
Zenginleştirilmiş Yol Yardım Hizmeti ve Ahtapot Çekici Desteği: Elektrikli araç ürününde yol yardım seçeneklerinde müşterinin tercihine göre ikamet iline çekim ve il içi seçeceği lokasyondaki servise çekim hizmetlerini bir arada sunarken, bir kaza durumunda, elektrikli
araçların yapısına en uygun ve güvenli taşıma yöntemi olan ahtapot çekici ile elektrikli araçlara en üst düzey koruma sağlıyor.
“Her Anında Daima Yanında” ilkesini ürün geliştirme yaklaşımının merkezine alan HDISigorta Oto Sigortaları Genel Müdür Yardımcısı Ayşe Can Okyay, şunları söyledi:
“Elektrikli araçların yaygınlaşmasıyla birlikte yalnızca araç teknolojileri değil, kullanıcıların karşılaştığı riskler ve sigortadan beklentileri de değişiyor. Biz de bu değişimi yakından takip ederek ürünlerimizi yeni ihtiyaçlara göre geliştirmeye odaklanıyoruz. Siber risklerden şarj süreçlerine, yolda kalma durumundan aracın güvenli şekilde taşınmasına kadar elektrikli araç kullanımına özgü ihtiyaçları bütüncül olarak ele aldık. Ürünümüze eklediğimiz yeni teminat ve hizmetlerle müşterilerimizin ihtiyaç duyduğu güvenceyi doğru yerde ve doğru şekilde sunarken, sürdürülebilirlik bakış açımızı ve çevre ile olan bağımızı da güçlendiriyoruz. Önümüzdeki dönemde de değişen riskleri ve kullanım alışkanlıklarını yakından izleyerek ürün ve hizmetlerimizi geliştirmeye devam edeceğiz.”
Otomotiv Sektörü
Otonom araçlar sigortada sorumluluğu yeniden tanımlıyor

Otonom sürüş teknolojileri test aşamasından gerçek trafik koşullarına doğru ilerlerken, “Kaza olduğunda kim sorumlu olacak?” sorusu ise otonom araç sigortası ve sigorta sektörünün geleceği açısından en kritik konulardan birini oluşturuyor. IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, otonom araçlarla birlikte sürücü merkezli geleneksel sorumluluk anlayışının değişeceğini belirterek, “Gelecekte bir trafik kazasında yalnızca sürücünün davranışını değil; aracın yazılımını, sensörlerini, üreticisini, teknoloji sağlayıcısını ve hatta siber güvenlik altyapısını konuşacağız. Bu dönüşüm sigorta sektörünün risk tanımını da yeniden şekillendirecek” dedi.
Otomotiv sektöründe uzun süredir konuşulan otonom sürüş artık yalnızca teknoloji şirketlerinin geliştirme laboratuvarlarındaki bir gelecek senaryosu değil. Sürücü destek sistemlerinden belirli koşullarda sürüş görevini devralabilen sistemlere kadar uzanan teknoloji hızla gelişirken, uluslararası mevzuat da bu dönüşüme uyum sağlamaya başladı.
Birleşmiş Milletler Avrupa Ekonomik Komisyonu (UNECE) bünyesindeki Dünya Araç Mevzuatını Uyumlaştırma Forumu (WP.29), 24 Haziran 2026 tarihinde tamamen sürücüsüz Otonom Sürüş Sistemlerine (Automated Driving Systems – ADS) yönelik ilk küresel düzenleyici çerçeveyi kabul etti. Yeni çerçeve; güvenlik yönetim sistemlerinden test ve doğrulamaya, araçların kullanım sürecindeki sürekli izlenmesine kadar ortak güvenlik kriterleri getiriyor.
Otonom sürüşün gelişmesiyle birlikte gündeme gelen dönüşüm yalnızca otomotiv sektörünü ilgilendirmiyor. Aracı kimin kullandığı ve kazaya kimin neden olduğu soruları üzerine kurulu geleneksel trafik sigortası ve kasko yaklaşımının da önümüzdeki dönemde yeniden şekillenmesi bekleniyor.
“Sorumluluk artık yalnızca direksiyon başındaki kişiye ait olmayacak”
IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, otonom araç sigortası açısından en büyük değişimin sorumluluk kavramında yaşanacağını belirterek şu değerlendirmede bulundu:
“Bugünkü sistem büyük ölçüde insan davranışı üzerinden çalışıyor. Bir trafik kazasında sürücünün kusuru, diğer tarafların davranışı ve kazanın oluş şekli değerlendirilerek sorumluluk belirleniyor. Ancak sürüş kararlarının bir bölümünü veya tamamını yazılımın verdiği bir dünyada bu denklem değişiyor. Kaza sürücünün hatasından mı, sensörün çevreyi yanlış algılamasından mı, yazılımdaki bir problemden mi, yoksa aracın teknik bir arızasından mı kaynaklandı? Sigortacılık açısından önümüzdeki dönemin temel sorularından biri bu olacak.”
Çiftçi, otonom araç kazalarında sigorta sorumluluğunun giderek daha çok tarafı kapsayan bir yapıya dönüşeceğine dikkat çekerek sürücünün yanı sıra araç üreticisi, yazılım geliştiricisi ve teknoloji sağlayıcılarının da sorumluluk zincirinin parçası haline geleceğini ifade etti:
“Direksiyondaki insanın rolü azaldıkça teknoloji sağlayıcılarının sorumluluğu daha görünür hale gelecek. Dolayısıyla bir kazayı değerlendirirken yalnızca ‘Sürücü ne yaptı?’ sorusunu sormak yeterli olmayacak. ‘Araç ne yaptı, sistem neden bu kararı verdi ve sistem olması gerektiği gibi çalıştı mı?’ sorularının da yanıtlanması gerekecek.”
Otonom araç kazalarında “kim sorumlu?” sorusunun tek bir cevabı olmayabilir
Otonom araçların yaygınlaşmasıyla birlikte kazalardaki sorumluluğun aracın otonomi seviyesine ve kaza anında sürüş görevini kimin yerine getirdiğine göre değişebileceğini belirten Çiftçi, bu nedenle araç tarafından üretilen verilerin öneminin de artacağına dikkat çekti.
Bir sürücünün müdahale etmesi gereken bir sistem ile sürüş görevini tamamen aracın üstlendiği bir sistemin aynı şekilde değerlendirilemeyeceğini söyleyen Çiftçi, şu değerlendirmeyi yaptı:
“Burada önemli olan aracın ne kadar ‘otonom’ olduğunun doğru tanımlanması. Sürücünün sistemi sürekli izlemesi gereken bir araçla, belirli koşullarda sürüş görevini tamamen üstlenen bir araç arasında hukuki ve sigortacılık açısından önemli farklar var. Bu nedenle gelecekte kazanın saniyeler öncesindeki araç verileri, sistemin aktif olup olmadığı, sürücüye müdahale uyarısı verilip verilmediği ve sensörlerin ne algıladığı hasar değerlendirmesinin önemli parçaları haline gelebilir.”
Bu dönüşümle birlikte araçların ürettiği verilerin saklanması, erişimi ve yorumlanmasının yalnızca teknik değil, sigortacılık açısından da kritik hale geleceğini belirten Çiftçi, veri güvenliği ve kişisel verilerin korunması konularının da yeni dönemin önemli başlıklarından biri olacağını söyledi.
Trafik sigortası ve kaskoda risk tanımı değişecek
Otonom sürüşün yaygınlaşmasının trafik sigortası ve kasko ürünlerini de dönüştüreceğini belirten Çiftçi, geleneksel araç sigortalarında ağırlıklı olarak sürücü, araç ve kullanım özellikleri üzerinden yapılan risk değerlendirmelerine yeni parametrelerin ekleneceğini söyledi:
“Bugün bir aracın sigorta riskini değerlendirirken aracın modeli, değeri, kullanım şekli, hasar geçmişi ve sürücü profili gibi pek çok faktöre bakıyoruz. Otonom araçlarda ise bunlara yazılım versiyonu, sensör teknolojileri, otonom sürüş seviyesi, siber güvenlik altyapısı ve sistem güncellemeleri gibi tamamen yeni değişkenler eklenebilir.”
Çiftçi, bu nedenle gelecekte kasko sigortası ile ürün sorumluluğu, mesleki sorumluluk ve siber sigorta gibi farklı sigorta alanlarının birbirine daha fazla yaklaşabileceğini ifade etti.
Yazılım hatası yeni dönemin “sürücü hatası” olabilir
Otonom araçların en önemli özelliklerinden birinin çevresindeki dünyayı kameralar, radarlar, sensörler ve diğer teknolojiler aracılığıyla algılayarak çok kısa sürede karar verebilmesi olduğunu belirten Çiftçi, bu yapının yeni riskleri de beraberinde getirdiğine dikkat çekti:
“Bir sensörün yol üzerindeki bir nesneyi yanlış algılaması, yazılım güncellemesinin beklenmeyen bir sonuç yaratması veya sistemler arasındaki iletişimin kesintiye uğraması gelecekte bir hasarın nedeni olabilir. Bugün sürücü hatasını tartışırken yarın algoritmanın verdiği kararın nasıl oluştuğunu tartışabiliriz. Bu da hasar tespitinden sorumluluk paylaşımına kadar sigortacılığın birçok sürecini değiştirecek.”
Çiftçi’ye göre bu dönüşüm, sigorta şirketleri ve brokerler açısından otomotiv teknolojisini çok daha yakından takip etmeyi zorunlu hale getirecek. Yapay zekâ ve algoritma tabanlı sürüş sistemlerinin araç kullanımında daha fazla karar üstlenmesiyle birlikte, yazılım kaynaklı risklerin sigortacılık açısından önemi de artacak.
Siber saldırılar otomobil sigortasının da konusu haline geliyor
Otonom ve bağlantılı araçların yazılım ve veri altyapısına giderek daha fazla bağımlı hale gelmesinin siber güvenlik risklerini de otomotiv sigortacılığının gündemine taşıdığını belirten Çiftçi, araçların artık yalnızca mekanik değil aynı zamanda dijital varlıklar olarak değerlendirilmesi gerektiğini söyledi:
“Bağlantılı bir araçta siber saldırı yalnızca kişisel verilerin ele geçirilmesi anlamına gelmiyor. Teorik olarak aracın bazı fonksiyonlarının etkilenmesi, sistemlerin devre dışı kalması veya sürüş güvenliğinin riske girmesi gibi çok daha ciddi senaryolar söz konusu olabilir. Dolayısıyla geleceğin otonom araç sigortası; fiziksel hasar, ürün sorumluluğu ve siber risklerin kesiştiği çok daha bütüncül bir yapıya dönüşebilir.”
Bu nedenle siber güvenlik, yazılım hataları, sensör arızaları, veri ihlalleri ve sistem güncellemelerinden kaynaklanan risklerin önümüzdeki dönemde yeni teminat ihtiyaçlarını beraberinde getirebileceğini ifade eden Çiftçi, sigorta sektörünün teknolojik gelişmeleri poliçe şartlarına yansıtabilme hızının da giderek daha önemli hale geleceğini söyledi.
“Kazalar azalabilir ama risk ortadan kalkmayacak, şekil değiştirecek”
Otonom sürüş teknolojilerinin temel hedeflerinden birinin insan hatasından kaynaklanan kazaları azaltmak olduğuna dikkat çeken Çiftçi, teknolojinin gelişmesinin sigortaya duyulan ihtiyacı ortadan kaldıracağı yönündeki değerlendirmelere ise katılmadığını belirtti:
“Otonom sürüş sistemlerinin gelişmesiyle bazı kaza türlerinin azalması mümkün. Ancak bu, riskin ortadan kalkacağı anlamına gelmiyor. Riskin kaynağı değişecek. İnsan hatasının payı azalırken yazılım, donanım, veri, siber güvenlik ve ürün sorumluluğu gibi alanların ağırlığı artacak. Sigortacılık da tam olarak bu değişimi doğru okuyabilmek zorunda.”
Çiftçi, gelecekte sigorta sektörünün yalnızca hasar sonrasında ödeme yapan bir yapıdan daha fazla uzaklaşarak teknoloji üreticileri, otomotiv şirketleri ve kullanıcılarla birlikte çalışan bir risk yönetimi ekosisteminin parçası haline geleceğini öngördüklerini ifade etti.
“Geleceğin sigortacılığında teknolojiyi anlamadan riski anlamak mümkün olmayacak”
Otonom araçların yaygınlaşmasının sigorta sektöründe uzmanlık alanlarını da değiştireceğini belirten Çiftçi, brokerlerin müşterileri adına yalnızca poliçe şartlarını değil, teknolojik riskleri ve farklı sorumluluk alanlarını da birlikte değerlendirmesi gerekeceğini söyledi:
“Sigortacılık her zaman değişen risklere uyum sağlayarak gelişti. Otonom araçlar da bunun yeni ve çok önemli bir örneği. Gelecekte teknolojiyi anlamadan riski, riski anlamadan da doğru sigorta çözümünü oluşturmak mümkün olmayacak.”
IBS Sigorta ve Reasürans Brokerliği olarak uluslararası sigorta ve reasürans piyasalarındaki gelişmeleri yakından takip ettiklerini belirten Çiftçi, sözlerini şöyle tamamladı:
“Bugünden yarının poliçesini yazmak mümkün olmayabilir; ancak yarının risklerini bugünden okumaya başlamak zorundayız. Otonom sürüş yaygınlaştıkça kasko, trafik, ürün sorumluluğu ve siber sigorta arasındaki sınırların giderek daha fazla iç içe geçtiğini göreceğiz. Bizim rolümüz de müşterilerimizin yalnızca mevcut risklerine değil, teknolojiyle birlikte ortaya çıkacak yeni sorumluluk alanlarına karşı da hazırlıklı olmalarını sağlamak. Sigortacılığın geleceğini, teknolojiyi takip eden değil, teknolojinin yarattığı yeni riskleri önceden okuyabilen kurumlar şekillendirecek.”
Elektrikli Otomobiller
Hyundai Orijinal Aksesuarlarıyla Her Yolculukta Daha Fazla Konfor
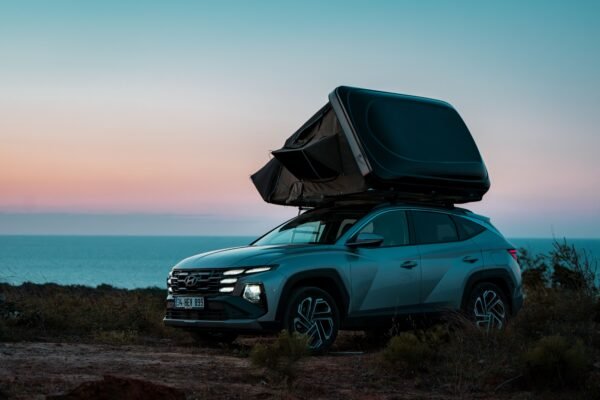
Hyundai, kullanıcıların farklı ihtiyaçlarına yönelik geliştirdiği 600’den fazla orijinal aksesuar seçeneği sunuyor. Model bazında farklılaşan geniş ürün yelpazesinde araç üstü çadırdan elektrikli araçlara özel şarj çözümlerine, otomatik bagaj açma sisteminden yan basamaklara kadar pek çok seçenek yer alıyor.
Hyundai Orijinal Aksesuarları, 30 Eylül 2026 tarihine kadar yüzde 40’a varan indirim avantajıyla Hyundai Yetkili Servisleri’nde sunuluyor.
Hyundai, kullanıcıların değişen ihtiyaçlarını ve farklı yaşam tarzlarını göz önünde bulundurarak geliştirdiği orijinal aksesuarlarla otomobil deneyimini daha konforlu ve işlevsel hale getiriyor. Kalite, güvenlik ve tasarım standartlarını karşılamak üzere kapsamlı testlerden geçirilen Hyundai Orijinal Aksesuarları, araçlarla uyumlu yapıları sayesinde hem günlük kullanıma hem de farklı yolculuklara değer katıyor.
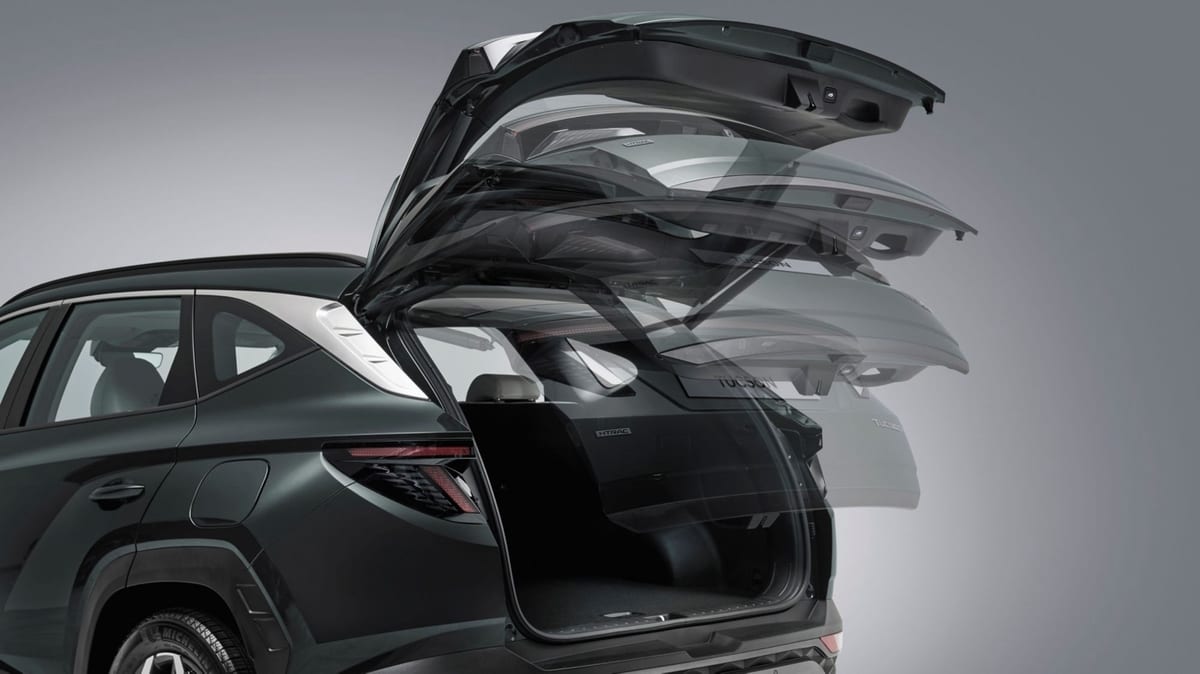
Hyundai, modellerin tasarımına ve kullanım özelliklerine göre farklılaşan 600’den fazla orijinal aksesuar seçeneği sunuyor. Konfor, işlevsellik, seyahat ve elektrikli mobilite gibi farklı ihtiyaçlara yanıt veren bu geniş ürün yelpazesinde öne çıkan aksesuarlardan bazıları şöyle:
- Araç üstü çadır: Kamp, doğa ve seyahat tutkunları için geliştirilen araç üstü çadır; kolay açılıp kapanabilen yapısı, dört mevsim kullanılabilmesi ve dört yetişkine kadar konaklama kapasitesiyle açık hava deneyimini daha konforlu hale getiriyor. Teleskopik merdiveni, yatağı, ayakkabılık gözleri ve güneşlik çubuklarıyla pratik bir kullanım sunarken anahtarla kilitlenebilen yapısıyla güvenli saklama imkânı sağlıyor.
- Şarj kablosu: Elektrikli araçların 22 kW’a kadar hızlı ve verimli şekilde şarj edilmesini destekleyen kablo, kullanım sonrasında yeniden spiral formuna dönen tasarımı sayesinde kolayca toplanıp saklanabiliyor. Suya ve toza dayanıklı yapısıyla uzun ömürlü kullanım sunan ürün, sert kapaklı koruma çantasıyla birlikte geliyor.

- Mobil konnektör: Şarj noktalarının müsait olmadığı durumlarda elektrikli araç kullanıcılarına pratik bir alternatif sunuyor. Kompakt yapısı sayesinde araçta kolayca taşınabilen mobil konnektör, şarj sürecini takip eden ve aşırı ısınmaya karşı koruma sağlayan entegre kontrol sistemiyle güvenli kullanımı destekliyor.
- Otomatik bagaj açma sistemi: Bagajın kolayca açılıp kapatılmasını sağlayarak özellikle ellerin dolu olduğu anlarda günlük kullanımı daha konforlu ve pratik hale getiriyor.
- Yan basamak: Araca iniş ve binişi kolaylaştırırken Hyundai modellerine özel tasarımı ve model logosuyla aracın sportif görünümünü tamamlıyor.
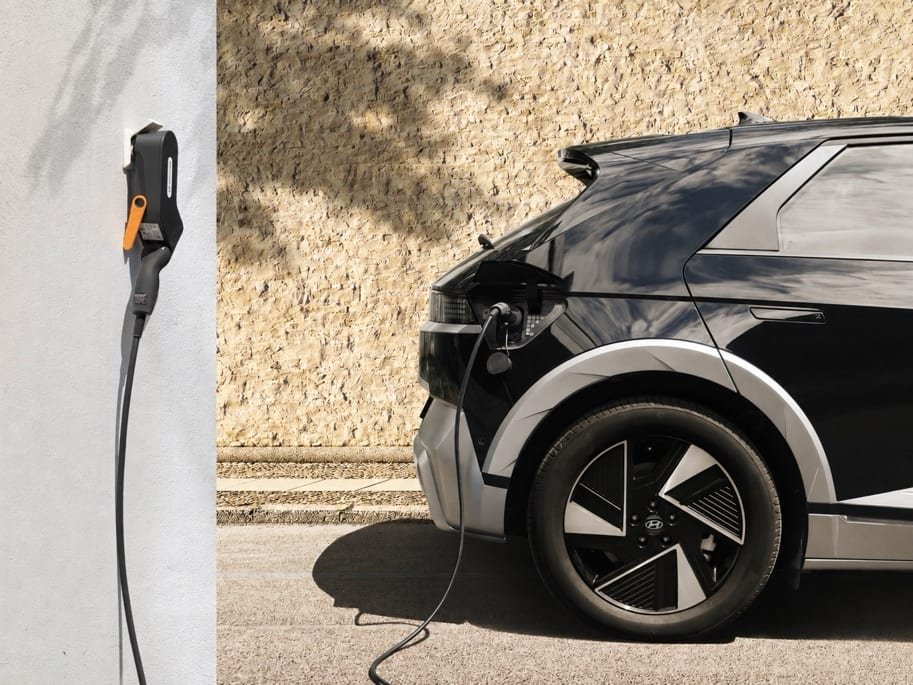
Hyundai Orijinal Aksesuarları, 30 Eylül 2026 tarihine kadar geçerli yüzde 40’a varan indirim fırsatıyla kullanıcılarla buluşuyor. Kampanyaya ve araçlarla uyumlu aksesuar seçeneklerine ilişkin ayrıntılı bilgi Hyundai Yetkili Servisleri’nden alınabiliyor.

Bakan Kacır, GITEX Ai Türkiye’de Türkiye’nin teknoloji alanındaki yeni büyüme vizyonunu anlattı

Teknosa’nın Yeni Yönetim Kurulu Başkanı Murat Pınar oldu

Vatansever: Türkiye’nin büyüme kalitesini teknoloji yoğunluğu belirleyecek

HDI Sigorta, Elektrikli Araç Kaskosunun Kapsamını Genişletti
Otonom araçlar sigortada sorumluluğu yeniden tanımlıyor

Roborock Qrevo 2 Pro ile Yaz Sonu Temizliği Kolaylaşıyor

Daha Fazla Güç, Daha Fazla Özgürlük: Ford Capri ve Explorer’da Yeni Batarya Teknolojisi
Otonom araçlar sigortada sorumluluğu yeniden tanımlıyor

Xiaomi, REDMI A Serisi’nin İlk Pro Modeli REDMI A7 Pro’yu Tanıttı

Hyundai Orijinal Aksesuarlarıyla Her Yolculukta Daha Fazla Konfor
Bakan Kacır, GITEX Ai Türkiye’de Türkiye’nin teknoloji alanındaki yeni büyüme vizyonunu anlattı
Teknosa’nın Yeni Yönetim Kurulu Başkanı Murat Pınar oldu
Vatansever: Türkiye’nin büyüme kalitesini teknoloji yoğunluğu belirleyecek
Toyota Corolla Hatchback Tanıtıldı, İŞTE FİYAT LİSTESİ!!

İletişim
Biz Kimiz?
-
 Genel7 yıl önce
Toyota Corolla Hatchback Tanıtıldı, İŞTE FİYAT LİSTESİ!!
-
Genel8 yıl önce
İletişim
-
Genel8 yıl önce
Biz Kimiz?
-
Genel8 yıl önce
Reklam ve Sponsorluk
-
Genel8 yıl önce
Gizlilik politikası
-
Genel7 yıl önce
Bu Tarihi Not Edin! “30-31 Mayıs 2020”
-
Genel6 yıl önce
Renault’dan Kaçırılmayacak Kampanya: “Şimdi Al Eylül’de 750TL Taksitle Ödemeye Başla”
-
Genel6 yıl önce
Yaz tatili öncesi lastiklerinizi kontrol etmeyi ihmal etmeyin